Préparer la Cession de votre Entreprise
370 000 entreprises employeuses changeront de mains d’ici 2030 — près de 3 millions d’emplois concernés (Bpifrance Le Lab, 2025). La vôtre en fait très probablement partie.
Vous qui préparez si soigneusement vos offres commerciales, ne devriez-vous pas préparer, avec la même rigueur, votre cession ?
Les questions que vous vous posez sans doute (ou que vous devriez vous poser...)
Idéalement, combien de temps faut-il pour bien préparer une cession d’entreprise ?
Céder son entreprise ne s’improvise pas.
Deux à trois ans, c’est le rétroplanning idéal pour optimiser vos comptes, corriger les non-conformités, renforcer l’attractivité de votre structure, avant qu’un potentiel repreneur ne l’audite à votre place.
C’est aussi le délai pour sécuriser les hommes-clés, documenter les process et les savoir-faire, et prouver que l’entreprise pourra vivre au-delà de son dirigeant.
Bref, deux à trois ans pour transformer une bonne entreprise en une opportunité irrésistible.
Question test : « Et vous, quand envisageriez-vous de vendre ? »
« Trop tôt » n’existe pas. « Trop tard », si.
On imagine volontiers la cession comme l’affaire d’une fin de carrière. Les chiffres disent l’inverse : 83 % des TPE et 67 % des PME sont cédées avant les 60 ans de leur dirigeant (BPCE L’Observatoire).
Ce qui détermine la probabilité qu’une entreprise trouve preneur, ce n’est pas l’âge de celui qui la dirige — c’est sa taille et sa solidité. Entre une structure unipersonnelle et une PME de 250 salariés, le taux de cession varie de 1 à 12.
Autrement dit : votre entreprise se vendra parce qu’elle est cessible, pas parce que vous aurez atteint l’âge de la vendre. Et la rendre cessible prend deux à trois ans.
Question test : « Si une offre sérieuse arrivait dans six mois, votre entreprise serait-elle prête ? »
On demande une valorisation à son Expert-Comptable et puis on met en vente ?
Les méthodes de valorisation des Experts-comptables, que nous maitrisons au sein du réseau GCL Experts-Gestion, sont indispensables. Mais elle ne sont que la base de notre travail de fond sur l’optimisation de vos comptes.
Nous en tirons immédiatement une proposition de plan d’action qui permettra d’optimiser la valorisation de l’entreprise, et donc le prix que vous pourrez en demander.
Une réflexion s’amorce alors sur de multiples points avec un seul objectif : la valeur affichable de votre entreprise. Ceci peut passer par la reconsidération des éléments de rémunération du dirigeant, la pertinence de certains investissements ou charges externes, les choix immobiliers…
Question-test : « Votre mode de gestion actuel est-il compatible avec un projet de cession ? »
Votre entreprise "après vous" vaudra-t-elle encore quelque chose ?
Il peut être gratifiant de se sentir indispensable. Sauf peut-être au moment de céder son entreprise.
Le gros inconvénient pour le repreneur de votre entreprise pourrait être que vous alliez obligatoirement la quitter.
Quid de l’intuitu personae sur les domaines suivants :
- la relation clients et notamment les clients clés,
- le partage des process et des savoir-faire
- la cohésion des équipes
- le fait que toutes les parties prenantes de votre entreprise puissent l’imaginer sans vous ?
En d’autres termes, même si personne n’est irremplaçable, il est indispensable de mesurer le poids du cédant démissionnaire dans l’organisation, et là encore de bâtir un plan d’action approprié qui préserve au mieux la valorisation de la société.
Question test : « Etes-vous capable de vous éloigner de votre entreprise pendant 3 semaines sans que l’on vous appelle pour des questions purement opérationnelles ? »
La capacité d’autofinancement, ça me sert à quoi ?
La capacité d’autofinancement (CAF) est l’un des premiers critères qu’un acquéreur analyse pour évaluer la solidité et la valeur de votre entreprise.
Elle reflète la richesse réellement générée par votre activité, indépendamment des choix comptables — et c’est précisément pour cela qu’elle sert souvent de base au calcul du prix de cession.
Elle reflète aussi la capacité de l’entreprise à financer son propre rachat. Sur les trois années qui précèdent la vente, une CAF en progression, ou maintenue à un niveau élevé, rassure le repreneur comme ceux qui vont le financer sur la rentabilité future, et renforce significativement votre pouvoir de négociation.
Travailler sa CAF, c’est donc travailler directement sur la valeur de ce que vous allez vendre.
Question test : « Vous pouvez sans hésitation nous donner votre chiffre d’affaires et votre résultat net. Mais pas votre CAF ? »
Mes clients sont fidèles depuis vingt ans, c’est un atout non ?
Fidèles, oui. Mais fidèles à qui, et concentrés comment ?
Deux chiffres intéressent le repreneur avant tous les autres : le poids de votre premier client dans le chiffre d’affaires, et celui de vos cinq premiers. Au-delà de 25 à 30 % pour un seul compte, la valorisation décroche — non parce que l’entreprise vaut moins, mais parce que le risque, lui, change de main.
S’y ajoute la question des contrats. Une relation de vingt ans sans contrat-cadre, sans référencement, sans engagement de volume, c’est une relation qui ne se transmet pas : elle vous appartient, et elle part avec vous.
Deux ans, c’est le temps qu’il faut pour contractualiser vos comptes principaux, faire entrer un second interlocuteur dans la relation, et diversifier assez pour que la courbe ne repose plus sur une seule signature.
Question test : « Si votre plus gros client partait demain, que resterait-il de votre résultat ? »
Le social ? On a un cabinet de paie, tout est carré.
Un cabinet de paie établit des bulletins conformes aux éléments que vous lui transmettez. Il ne vérifie pas que votre convention collective est la bonne, que vos forfaits-jours reposent sur un accord valable, ni que vos indemnités de départ à la retraite sont provisionnées.
Or c’est exactement là que le repreneur et son conseil vont creuser. Classification des postes, heures supplémentaires, statut des cadres dirigeants, requalification d’un indépendant en salarié, document unique d’évaluation des risques : autant de points qui se chiffrent vite en dizaines de milliers d’euros de passif latent.
Ce passif ne fait pas capoter la vente. Il se déduit du prix, ou il alimente la garantie d’actif et de passif que vous signerez pour trois ans.
Deux ans avant, tout cela se régularise sereinement. Trois mois avant, cela se négocie à votre détriment.
Question test : « Votre dernier contrôle URSSAF remonte à quand, et qu’a-t-il relevé ? »
Vos contrats vous suivront-ils jusqu’au nouvel actionnaire ?
Une entreprise, ce sont des contrats : bail commercial, licences d’exploitation, agréments, franchise, marchés publics, financements, contrats-cadres avec vos plus gros clients.
Beaucoup comportent une clause d’intuitu personae ou de changement de contrôle : le contrat peut être renégocié, voire résilié, du seul fait que vous n’êtes plus aux commandes. Un bail dont le renouvellement approche, une licence non transmissible, un agrément attaché à votre personne — le repreneur le découvre pendant sa due diligence, et il en tire ses conclusions.
Autre angle mort fréquent : les marques et brevets déposés au nom du dirigeant plutôt qu’à celui de la société, ou les cautions croisées entre l’entreprise et son dirigeant.
Nous passons vos contrats au crible et identifions ceux qui appellent une renégociation, un avenant, ou simplement une information anticipée du cocontractant.
Question test : « Votre bail commercial arrive à échéance dans combien de temps ? »
Ce contentieux qui traîne, on en parle ou on attend ?
On en parle. Toujours. Un litige découvert par le repreneur pendant la due diligence coûte infiniment plus cher que le même litige annoncé d’entrée.
Prud’hommes, impayé client, litige fournisseur, mise en cause d’une garantie décennale, contrôle fiscal en cours : chacun a un coût maximal estimable et une probabilité de survenance. Encore faut-il l’avoir chiffré, provisionné au bilan et documenté.
Un litige chiffré et provisionné devient un élément de négociation comme un autre. Un litige tu se transforme en garantie élargie, en séquestre sur le prix, ou en rupture des pourparlers.
Notre travail : recenser les contentieux ouverts, apprécier le risque avec vos conseils, et préparer la présentation que vous en ferez au repreneur. Sans naïveté, mais sans dissimulation.
Question test : « Combien de procédures votre entreprise a-t-elle en cours aujourd’hui, et qui les suit ? »
Notre mission, de la découverte au closing
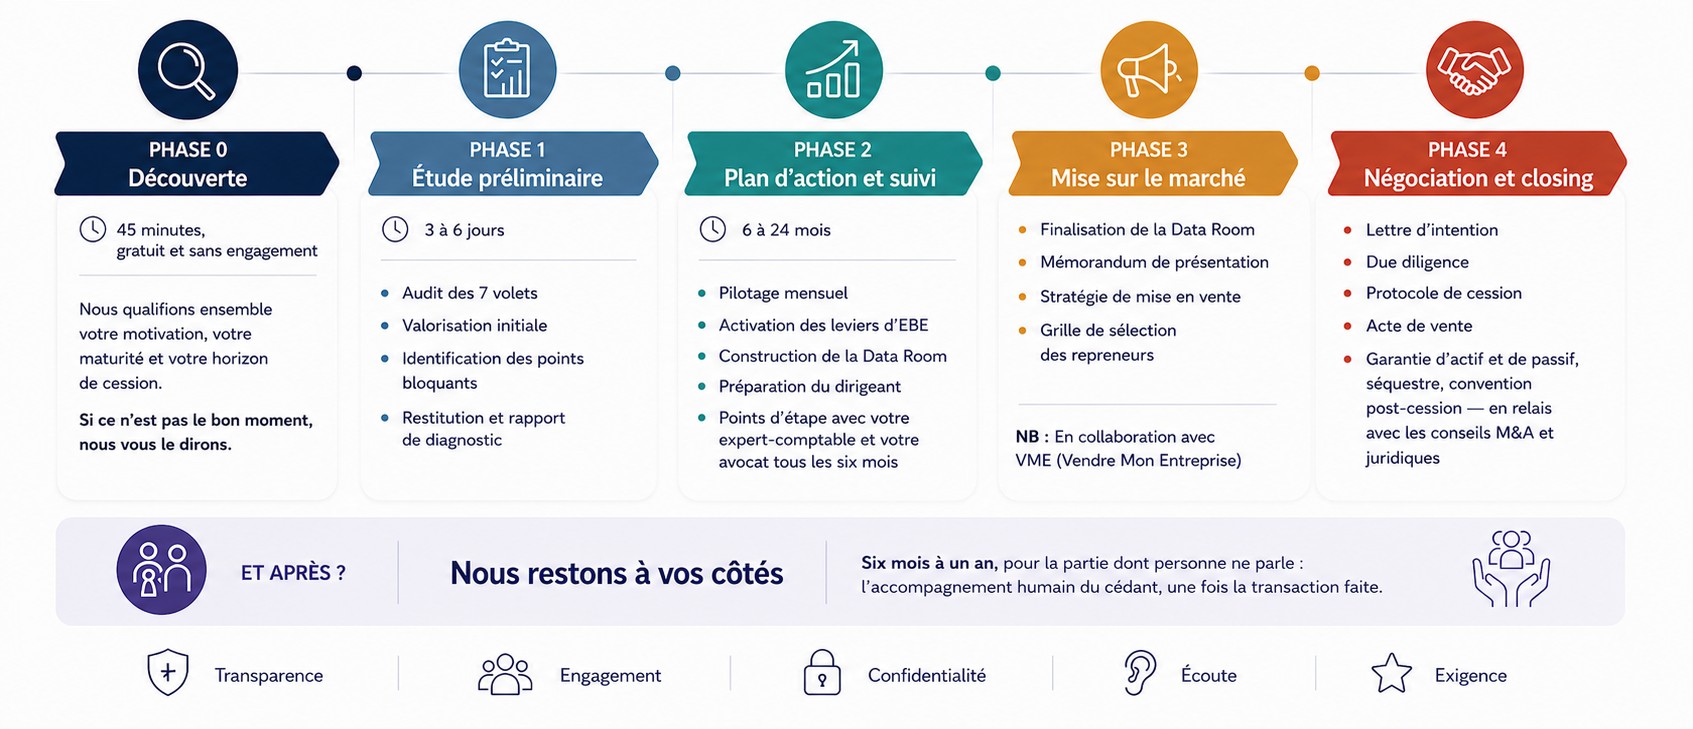
140 points de contrôle au service d'un plan d'actions
Préparer la cession de votre entreprise, c’est la soumettre à une check-list à 360 degrés, avec le regard critique d’un acquéreur :
- Commercial
- Production
- RH
- Juridique
- Gouvernance
- Gestion
- Volonté de transmettre
Soit environ 140 points de questionnement, qui débouchent sur trois livrables concrets :
Le rapport de diagnostic — une note de cessibilité par chapitre, qui objective les forces sur lesquelles s’appuyer et les faiblesses à corriger.
Le « dealbreaker busting » — le plan de neutralisation des points capables de faire capoter la vente : garantie d’actif et de passif allégée, dépendances réduites, conformité renforcée, process documentés.
La Data Room — les 15 chapitres que tout repreneur exigera (fiscalité, capital, juridique, RH, finances, assurances, contentieux, propriété intellectuelle…), structurés et complets avant même la mise en vente. Une Data Room prête, c’est une due diligence qui se déroule sans accroc — et sans décote de dernière minute.
L'audit porte d'abord sur votre activité
Le Commercial
Nous évaluons votre solidité commerciale en fonction de vos secteurs d’activité, votre positionnement concurrentiel, votre clientèle, vos produits et votre organisation commerciale
La Production
Nous évaluons la viabilité de vos sites et équipements, leur gestion opérationnelle et la pérennité du savoir-faire industriel de l’entreprise cible.
Les RH
Nous évaluons la solidité organisationnelle, la conformité sociale et juridique, les risques salariaux et la dépendance éventuelle à des personnes clés ou à du personnel externe.
Puis sur vos fondations juridiques et votre pilotage
Le Juridique
Nous évaluons la solidité et la transmissibilité des actes contractuels et patrimoniaux de l’entreprise, ainsi que l’exhaustivité de sa couverture des risques juridiques, fiscaux et assurantiels.
La Gouvernance
Nous dressons un état « vu d’une personne extérieure » du mode de management, du style de direction, de la culture d’entreprise et des leviers de mobilisation des équipes, afin d’évaluer la solidité organisationnelle transmissible au repreneur.
La Gestion
Nous évaluons la maturité des outils de pilotage de l’entreprise : informatique, budgets prévisionnels, maîtrise des coûts, suivi de trésorerie et gestion des risques financiers.
Et enfin, sur vous
Votre volonté de transmettre
Nous aidons le cédant à s’assurer qu’il a bien mesuré toutes les implications personnelles, familiales, financières et sociales de sa décision, et qu’il est fermement résolu à vendre.
Agir avant de mettre en vente
Une fois votre entreprise sur le marché, il est trop tard : chaque faiblesse découverte devient un argument de négociation pour le repreneur.
Nous intervenons deux à trois ans avant, quand vous pouvez encore corriger sans subir la pression du calendrier. Comptes optimisés, non-conformités levées, contrats sécurisés : le travail se fait au calme, pas sous le feu de la due diligence.
Agir sur les leviers de la négociation à venir
Votre pouvoir de négociation ne dépend pas de votre talent de négociateur, mais de ce que vous pouvez prouver.
Nous construisons ce dossier : une CAF en progression sur trois exercices, un EBE retraité et défendable, des marges documentées, une clientèle diversifiée. Autant d’arguments chiffrés qui déplacent le curseur du prix — et que le repreneur ne pourra pas balayer.
Assurer la pérennité de l'entreprise post-cession
Un repreneur n’achète pas votre passé, il achète votre avenir — et il veut être sûr que l’entreprise vivra sans vous.
Nous réduisons la dépendance au dirigeant, documentons les process et les savoir-faire, sécurisons les hommes-clés et la relation avec les clients majeurs. L’objectif : que toutes les parties prenantes puissent imaginer l’entreprise après votre départ.
Batir un plan d'action pour arriver à la cession
Le diagnostic ne vaut que par ce qu’il déclenche.
À l’issue de l’audit, nous établissons une feuille de route priorisée sur 24 mois, avec un pilotage mensuel : ce qui doit être corrigé, dans quel ordre, par qui et pour quand. Vous ne recevez pas un rapport, vous engagez un chantier — et nous le conduisons avec vous jusqu’à la signature.